Quando uma dívida é assumida, a garantia escolhida muda o risco, o custo e até o caminho de uma futura cobrança. No nosso dia a dia, vemos isso com frequência em contratos bancários, financiamentos e renegociações. E, muitas vezes, a discussão só começa quando o problema já chegou. Antes disso, quase ninguém para para ler a cláusula com calma.
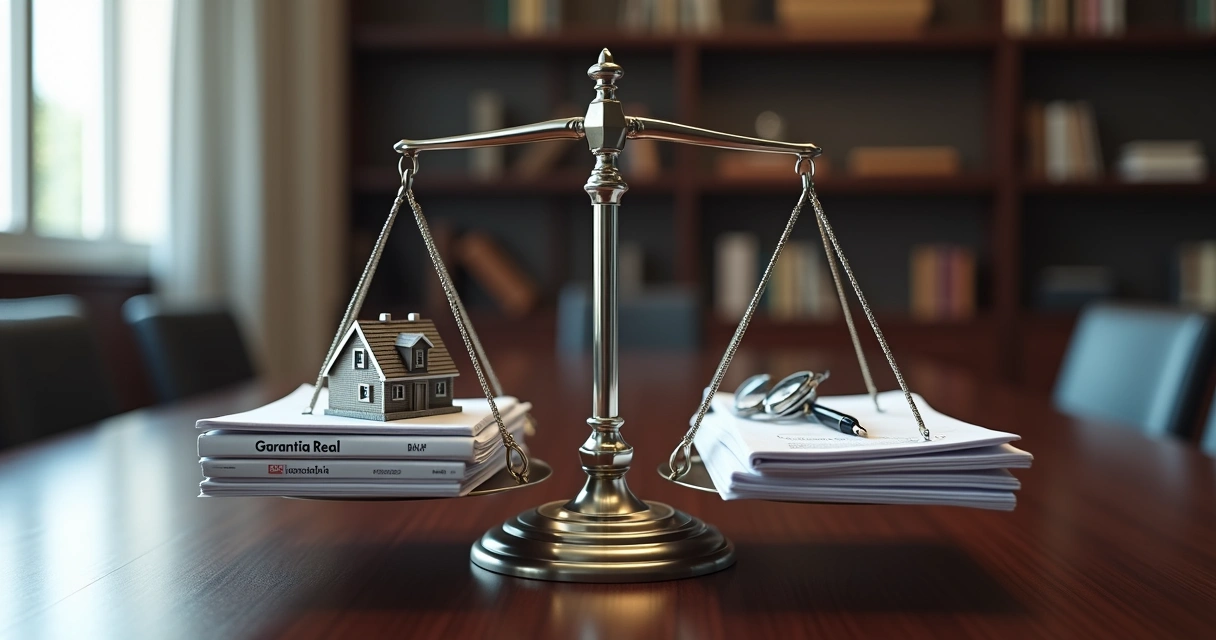
Garantias reais recaem sobre bens determinados, enquanto garantias fidejussórias recaem sobre o patrimônio de uma pessoa que assume a obrigação de pagar se houver inadimplência.
Na prática, essa diferença produz efeitos bem concretos. Um caminhão dado em alienação fiduciária, por exemplo, segue regras próprias de retomada, inclusive com reflexos do Decreto-Lei 911/69. Já uma fiança ou aval pode ampliar a responsabilidade patrimonial de terceiros, com debates sobre extensão da obrigação, benefício de ordem e limites do contrato. Em casos acompanhados pela Mendes Correia Advogados, esse ponto costuma ser decisivo para empresários, produtores rurais e pessoas físicas que buscam entender a posição jurídica que realmente ocupam.
Como cada garantia funciona
As garantias reais vinculam um bem específico ao cumprimento da dívida. Entram nesse grupo, entre outras, a hipoteca, o penhor e a alienação fiduciária. Se houver inadimplemento, o credor pode buscar a satisfação do crédito sobre aquele bem, observadas as formalidades legais e contratuais.
Já as garantias fidejussórias são prestadas por alguém. É o caso da fiança e do aval. Nelas, uma pessoa assume, total ou parcialmente, a responsabilidade pelo débito de outra. Isso parece simples no papel. Mas, quando a dívida vence, a discussão pode se tornar extensa.
O detalhe contratual cobra caro.
Do ponto de vista econômico, as garantias reais tendem a reduzir o risco da operação. Um estudo do Banco Central sobre operações garantidas por bens reais estimou probabilidade de default de cerca de 2,46% em operações não varejo e indicou redução do requisito de capital regulatório para o credor. Isso ajuda a entender por que certos contratos com garantia real podem ter condições distintas.
Diferenças jurídicas que mudam o cenário
Nem toda garantia produz a mesma via de cobrança, nem o mesmo grau de exposição patrimonial. Quando lemos contratos bancários, alguns pontos costumam merecer atenção:
Objeto da garantia: bem certo na garantia real, patrimônio do garantidor na fidejussória.
Forma de execução: pode haver busca e apreensão, excussão do bem, ação de cobrança ou execução, conforme o título e a garantia.
Preferência do credor: nas garantias reais, o bem gravado cria posição jurídica mais forte sobre aquele ativo.
Extensão da responsabilidade: na fiança e no aval, o terceiro pode responder em medida ampla, a depender da redação contratual e da natureza da obrigação.
A garantia real costuma dar ao credor maior previsibilidade sobre o bem vinculado, enquanto a fidejussória amplia a esfera de risco pessoal do garantidor.
No campo processual, isso também importa. Em alienação fiduciária de veículos, caminhões e máquinas, por exemplo, o procedimento pode ser mais célere para retomada do bem, desde que presentes os requisitos legais. Em outros casos, a cobrança exigirá discussão mais ampla sobre o débito, encargos, mora, notificação e validade das cláusulas.
Quem deseja entender melhor esse tipo de leitura contratual pode consultar nosso conteúdo sobre análise de contratos bancários, tema que costuma anteceder litígios que poderiam ser prevenidos.
Impactos para devedores, fiadores e empresas
Quando a garantia é real, o devedor precisa avaliar o peso patrimonial do bem vinculado. Se o contrato recai sobre ativo de trabalho, como trator, caminhão ou máquina agrícola, o inadimplemento pode afetar a atividade econômica de forma direta. Já vimos situações em que a perda do bem comprometia toda a cadeia de receita.
Quando a garantia é fidejussória, o alerta passa para o terceiro garantidor. Muitas pessoas assinam por confiança, sem medir o alcance da obrigação. Em fiança, podem existir discussões sobre benefício de ordem, exoneração em certas hipóteses e necessidade de interpretação restritiva. No aval, a lógica é diferente e, em regra, mais rígida, especialmente em títulos de crédito.
Nesse contexto, a diligência prévia faz diferença. Em operações complexas, sugerimos avaliar documentos, garantias cruzadas, aditivos e histórico da dívida. Esse cuidado conversa com o que explicamos sobre diligência jurídica e seus reflexos em processos.
O que a legislação e a jurisprudência costumam exigir
O Código Civil disciplina tanto direitos reais de garantia quanto garantias pessoais. Já o CDC pode incidir nas relações de consumo, com controle de cláusulas abusivas, dever de informação e interpretação mais favorável ao consumidor em casos próprios. Para pessoas superendividadas, a Lei 14.181/2021 trouxe instrumentos voltados à repactuação e à proteção do mínimo existencial.
Em contratos com alienação fiduciária, o Decreto-Lei 911/69 continua sendo referência para busca e apreensão. A regularidade da mora, da notificação e dos encargos cobrados costuma ser objeto de debate judicial. Em paralelo, o STJ possui entendimento consolidado em diversos temas ligados a revisão contratual, encargos, mora e extensão de garantias, sempre conforme as circunstâncias do caso concreto.
A validade da garantia depende não só do tipo escolhido, mas também da forma como foi constituída, registrada e cobrada.
Por isso, em momentos de renegociação ou crise, não basta discutir apenas o valor da parcela. É preciso ler a estrutura jurídica da dívida. Em alguns casos, a substituição ou reforço da garantia aparece como exigência contratual, e isso merece cautela, como tratamos em reposição de garantias contratuais.
Cuidados antes de assinar ou discutir judicialmente
Antes de aceitar qualquer garantia, convém verificar alguns pontos com serenidade. Nem sempre o problema está na existência da garantia. Às vezes, ele está na falta de clareza sobre seus efeitos.
Identificar se a dívida está vinculada a bem móvel, imóvel ou a terceiro garantidor.
Conferir cláusulas de vencimento antecipado, mora, juros, comissão e encargos de cobrança.
Verificar se houve registro quando a lei exige essa formalidade.
Avaliar se a garantia recai sobre bem necessário à atividade profissional.
Examinar se há espaço para revisão, repactuação ou defesa em execução.
Quando a cobrança já foi ajuizada, o cuidado muda de fase. Passa a ser necessário entender a estratégia processual, o risco de penhora e a preservação do patrimônio. Sobre esse ponto, reunimos observações em nosso conteúdo sobre execução bancária e proteção patrimonial, além de reflexões a respeito de revisão de contrato bancário e correção de abusos.
Conclusão
As garantias reais e fidejussórias não são apenas nomes técnicos inseridos no contrato. Elas definem quem responde, com quais bens e por qual caminho jurídico. Em muitos casos, o impacto aparece só depois da inadimplência. E aí já é tarde para improviso.
Na nossa experiência na Mendes Correia Advogados, a leitura preventiva do contrato costuma evitar decisões tomadas no escuro, sobretudo em operações bancárias que envolvem patrimônio de trabalho, fiadores e passivos em renegociação. Este conteúdo é meramente informativo, não constitui aconselhamento jurídico e não substitui a análise individualizada de um advogado. Se você deseja compreender melhor a garantia prevista no seu contrato ou discutir medidas juridicamente adequadas para o seu caso, convidamos você a conhecer o trabalho da nossa equipe.
Perguntas frequentes
O que são garantias reais e fidejussórias?
Garantias reais são aquelas vinculadas a um bem específico, como hipoteca, penhor e alienação fiduciária. Garantias fidejussórias são prestadas por uma pessoa, como ocorre na fiança e no aval, em que o garantidor assume a obrigação de pagar se o devedor não cumprir o contrato.
Qual a principal diferença entre elas?
A diferença central está no objeto da garantia: na real, responde um bem determinado; na fidejussória, responde o patrimônio do garantidor.
Isso altera a forma de cobrança, o risco patrimonial e a posição jurídica das partes no contrato e no processo.
Quando é melhor usar garantia real?
Em determinados casos, a garantia real pode ser mais adequada quando as partes desejam vincular um ativo específico à dívida e dar maior previsibilidade ao cumprimento da obrigação. Ainda assim, a escolha depende da natureza do negócio, do valor envolvido, da possibilidade de registro e da análise do contrato.
Quais os riscos das garantias fidejussórias?
O principal risco é a ampliação da responsabilidade do fiador ou avalista. A depender do instrumento assinado, o garantidor pode ter seu patrimônio atingido para satisfação da dívida. Também podem surgir discussões sobre limites da obrigação, prorrogações contratuais e validade de determinadas cláusulas.
Como a lei trata cada tipo de garantia?
O Código Civil disciplina tanto as garantias reais quanto as fidejussórias, com regras próprias para constituição, alcance e extinção. Em contratos bancários e de consumo, também podem incidir o CDC, a Lei 14.181/2021 e normas especiais, como o Decreto-Lei 911/69 nos casos de alienação fiduciária. A interpretação final depende do contrato, da prova e do contexto do caso concreto.