Quando as parcelas começam a se acumular, muita gente trava. Primeiro vem a preocupação. Depois, o medo de atender o telefone. Em nossa experiência, esse é o ponto em que a pessoa mais precisa de método, e não de impulso. Negociar dívidas de cartão e empréstimos funciona melhor quando há ordem, números claros e registro de tudo.
O cenário ajuda a explicar por que esse tema pesa tanto. Dados divulgados em pesquisa citada pela Agência Brasil sobre o crescimento do endividamento das famílias mostram que 79,5% das famílias brasileiras tinham dívidas, com renda média bastante comprometida. Antes disso, a Pesquisa de Orçamentos Familiares do IBGE já apontava dificuldade frequente para pagar despesas mensais. Não é um problema isolado. É real. E precisa ser tratado com estratégia.
Comece pelo diagnóstico
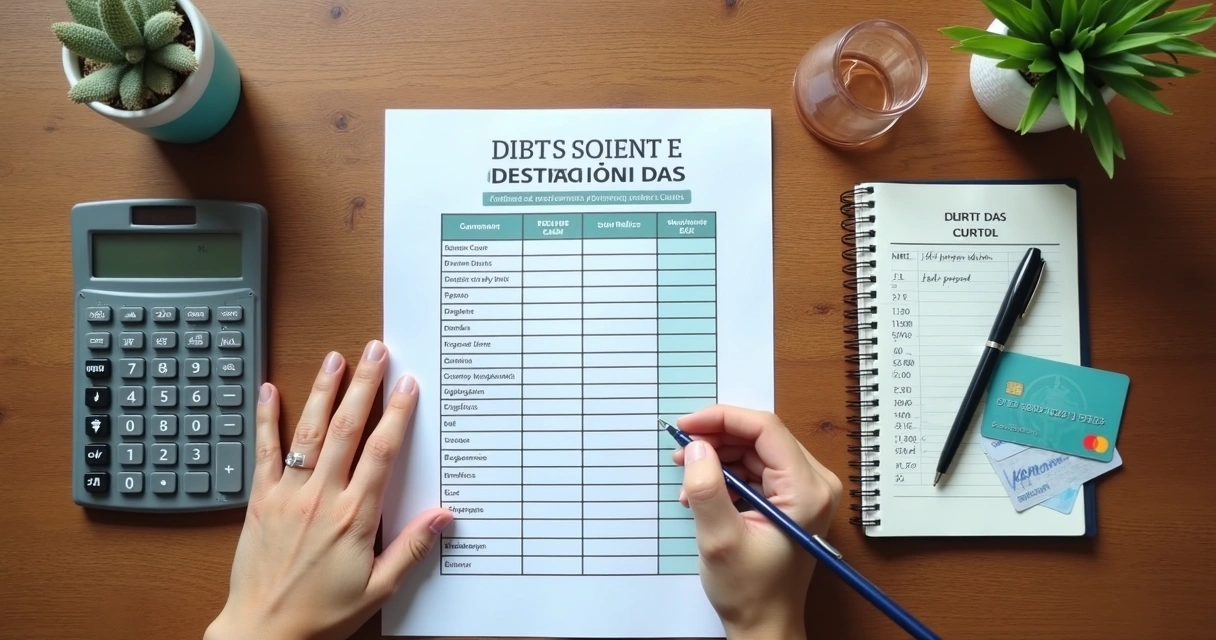
Antes de ligar para o banco, nós orientamos um passo simples: reunir todas as dívidas em uma única lista. Quem tenta negociar sem saber o tamanho do problema quase sempre aceita uma proposta ruim.
Monte um quadro com estas informações:
- Tipo da dívida, como cartão, cheque especial, empréstimo pessoal ou financiamento.
- Valor total em aberto.
- Parcela atual ou valor exigido para quitação.
- Taxa de juros, se constar no contrato ou fatura.
- Data de vencimento e tempo de atraso.
- Garantia envolvida, se houver.
Também pedimos que a pessoa separe a renda líquida da família e os gastos básicos. Moradia, alimentação, água, luz e remédios vêm antes. O que sobra, de forma realista, será o teto da negociação. Se a proposta não cabe no mês, ela não resolve. Só adia.
Sem diagnóstico, a dívida manda.
Como priorizar os pagamentos
Nem toda dívida deve ser tratada do mesmo modo. Há casos em que o risco maior está nos juros. Em outros, está na perda de um bem ou em medidas judiciais. Por isso, a ordem faz diferença.
Em geral, nós sugerimos observar quatro critérios:
- Dívidas com juros mais altos.
- Dívidas com garantia, como veículo ou máquina.
- Dívidas que já geraram atraso mais longo.
- Dívidas que afetam a subsistência da família ou da empresa.
Nesse momento, duas técnicas podem ajudar.
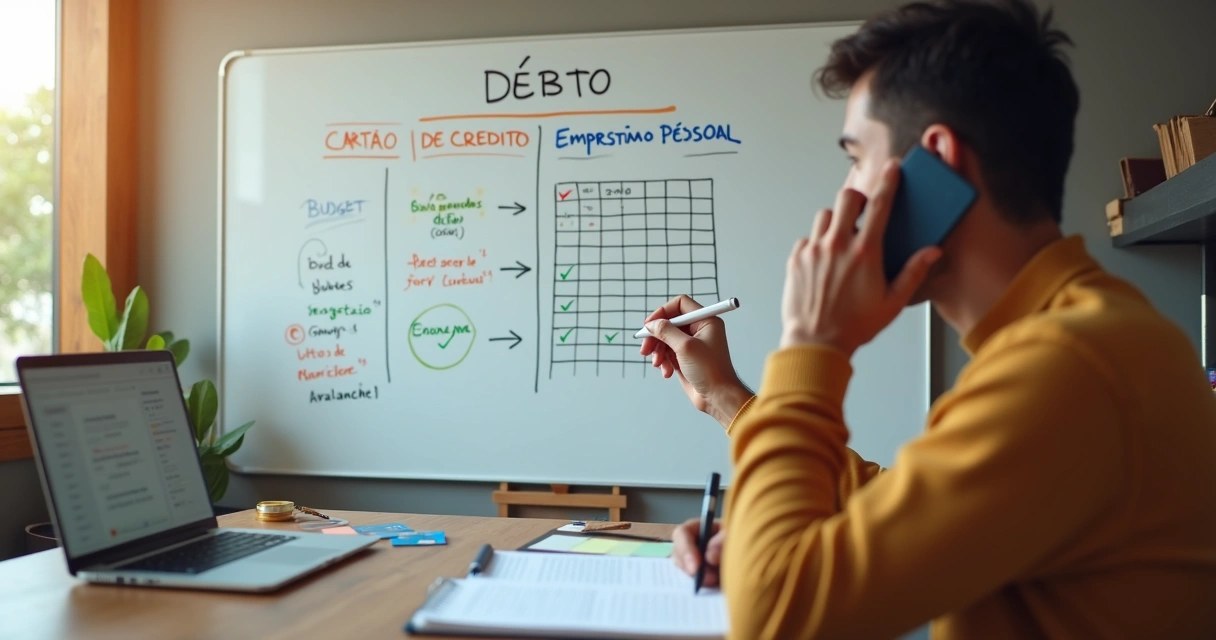
Bola de neve
Nessa técnica, pagamos primeiro a menor dívida. Isso gera sensação de avanço e libera espaço no orçamento. Funciona bem para quem está desanimado e precisa ganhar ritmo.
Avalanche
Aqui, priorizamos a dívida com juros mais altos. Em muitos casos, é o caminho financeiramente mais econômico. Cartão de crédito e cheque especial costumam entrar nessa frente.
A bola de neve ajuda no comportamento; a avalanche ajuda no custo total da dívida.
Na prática, podemos até combinar as duas. Por exemplo: quitar uma dívida pequena para ganhar fôlego e, logo depois, atacar a de maior juros.
Roteiro para negociar com o banco
Depois do diagnóstico, entramos na fase da conversa. E aqui vale um cuidado: negociar não é aceitar a primeira oferta. É abrir uma tratativa com objetivo.
O roteiro que mais recomendamos segue esta sequência:
- Defina quanto pode pagar à vista ou por mês.
- Peça o demonstrativo atualizado da dívida.
- Questione juros, multas e encargos lançados.
- Solicite opções de desconto para quitação.
- Compare proposta à vista com proposta parcelada.
- Exija tudo por escrito antes de pagar.
Na conversa, frases objetivas costumam funcionar melhor. Algo como: “Tenho interesse em resolver a dívida, mas preciso de proposta compatível com minha renda atual”. Parece simples. E é. O banco precisa perceber intenção de pagamento, mas também limite real.
Sempre peça a memória de cálculo e a proposta formal antes de fazer qualquer depósito.
Quando houver margem, vale pedir:
- Redução do valor total para pagamento à vista.
- Diminuição dos juros futuros no parcelamento.
- Retirada ou revisão de encargos que não estejam claros.
- Prazo de carência curto para início do pagamento.
Se a dívida for bancária mais complexa, com contratos antigos, garantias ou risco de apreensão, um suporte técnico faz diferença. A Mendes Correia Advogados atua justamente nesse tipo de revisão e negociação, com atenção ao contrato e ao risco patrimonial.
Leia o contrato antes de fechar
Muita gente foca apenas no valor da parcela. Esse é um erro comum. Já vimos propostas aparentemente boas escondendo juros altos, vencimento antecipado e confissão de dívida mal redigida.
Antes de assinar, confira:
- Valor total final da renegociação.
- Número de parcelas e data de vencimento.
- Taxa de juros do novo acordo.
- Consequência em caso de novo atraso.
- Se a dívida antiga será dada como quitada.
- Se existe garantia vinculada ou reforçada no novo ajuste.
Quem deseja entender melhor esse cuidado pode consultar conteúdos sobre negociar dívida bancária com segurança e também sobre renegociar dívidas bancárias para proteger o patrimônio. Em muitos casos, o detalhe contratual define se o acordo será solução ou novo problema.
Controle financeiro depois do acordo
Fechar a negociação não encerra o trabalho. Na verdade, começa outra fase. Se o orçamento continuar desorganizado, a dívida pode voltar em pouco tempo.
Nós costumamos orientar três medidas práticas:
- Cancelar ou reduzir o uso do limite rotativo do cartão.
- Separar a parcela do acordo logo no recebimento da renda.
- Registrar todos os gastos por pelo menos noventa dias.
Há situações em que o problema já saiu do campo pontual e virou superendividamento. Quando a pessoa não consegue pagar o conjunto das dívidas sem comprometer o mínimo para viver, o tratamento deve ser mais amplo. Para esses casos, vale conhecer os materiais sobre superendividamento e sobre a Lei do Superendividamento e a renegociação com segurança.
Quando buscar apoio especializado
Há casos em que a negociação direta não basta. Isso acontece quando o saldo parece incompatível com o que foi contratado, quando há ameaça de busca e apreensão, bloqueio de conta, cobrança excessiva ou várias dívidas ao mesmo tempo.
Nesses cenários, uma leitura técnica do passivo pode abrir caminhos melhores. O próprio governo federal divulgou, em programa de renegociação com descontos, parcelamento e outras condições para vários perfis de devedores, que há situações com abatimentos expressivos. Só que cada caso precisa ser entendido com calma, para não trocar uma pressão imediata por um acordo mal construído.
Quem lida com passivos bancários mais pesados também pode aprofundar o tema na área de gestão de passivos bancários. Nós acreditamos em negociação séria, preventiva e bem documentada. Esse cuidado reduz riscos e preserva patrimônio.
Conclusão
Negociar dívidas de cartão e empréstimos pede clareza, prioridade e atenção ao contrato. Primeiro, organizamos os números. Depois, escolhemos a ordem de ataque, seja pela técnica da bola de neve ou da avalanche. Em seguida, negociamos com base no que cabe no orçamento e só fechamos acordo por escrito. O melhor acordo não é o mais rápido, mas o que você consegue cumprir sem cair de novo no atraso.
Se você quer tratar suas dívidas com mais segurança, revisar cláusulas e proteger seu patrimônio, vale conhecer o trabalho da Mendes Correia Advogados. Nós atuamos de forma estratégica em negociações e conflitos bancários, buscando soluções sob medida para pessoas e empresas.
Perguntas frequentes
O que é negociação de dívidas bancárias?
É o processo de conversar com a instituição financeira para mudar as condições de uma dívida já existente. Isso pode envolver desconto para pagamento à vista, parcelamento, redução de juros, mudança de vencimento ou revisão de encargos cobrados.
Como negociar dívidas de cartão?
O primeiro passo é levantar o saldo total, os juros e o valor que cabe no orçamento. Depois, pedimos proposta formal, com desconto para quitação ou parcelamento com juros menores. O ideal é evitar novo uso do cartão enquanto o acordo estiver em andamento.
Vale a pena renegociar empréstimos?
Vale quando a nova condição reduz o peso da dívida e permite pagamento real. Se a renegociação apenas alonga o prazo e aumenta muito o custo final, é preciso cuidado. Por isso, comparar juros, parcela e valor total é uma etapa obrigatória.
Onde encontrar as melhores condições de negociação?
As melhores condições costumam aparecer quando o devedor apresenta capacidade real de pagamento, pede proposta detalhada e compara cenários de quitação e parcelamento. Em casos mais sensíveis, apoio jurídico ajuda a identificar abusos e melhorar a negociação.
O que acontece se não pagar a dívida?
O atraso pode gerar juros, multa, cobrança, restrições de crédito e, em algumas situações, ação judicial. Se houver garantia, o risco pode ser maior, inclusive com medidas sobre o bem financiado. Quanto antes a situação for tratada, maiores costumam ser as chances de acordo seguro.