Sim, a conta-salário poderá ser usada para pagamentos recorrentes por Pix, mas isso só passa a valer em 1º de julho de 2027. Na prática, a mudança permite que o trabalhador autorize cobranças periódicas, como água, energia, internet, escola ou assinatura, sem precisar transferir antes o dinheiro para outra conta. Segundo apuração publicada pelo JOTA sobre a nova resolução e a nota oficial do Banco Central sobre as mudanças no Pix, essa ampliação foi formalizada na Resolução BCB 587/2026.
Para o consumidor, a novidade pode trazer praticidade, mas também exige atenção. Como o débito passa a disputar espaço com o valor do próprio salário, uma autorização mal feita pode atrapalhar o orçamento do mês, dificultar despesas essenciais e até aumentar o risco de endividamento. Por isso, entender as regras antes de aderir é uma forma simples de prevenir cobranças problemáticas e desgastes com bancos ou empresas recebedoras.
Principais pontos que você precisa entender agora
- A conta-salário entra no Pix Automático só em 1º de julho de 2027.
- A autorização do pagador continua obrigatória. O serviço não pode ser ativado sem consentimento.
- A medida busca ampliar o uso da conta-salário, adaptando o Pix às regras recentes de débitos automáticos interbancários.
- A cobrança híbrida em boleto com QR Code Pix ganha critérios formais a partir de 1º de fevereiro de 2027.
- As instituições passam a ter deveres mais claros em casos de fundada suspeita de fraude, inclusive comunicação ao usuário e canal de revisão.
- Quem vive com orçamento apertado precisa redobrar o cuidado para não comprometer o salário com cobranças recorrentes dispensáveis.
O que muda com o Pix Automático na conta-salário
A mudança central é esta: a partir de julho de 2027, o trabalhador poderá autorizar pagamentos recorrentes diretamente da conta-salário por meio do Pix Automático. Hoje, para muita gente, isso exige primeiro transferir o dinheiro para uma conta corrente ou de pagamento e só depois quitar a despesa. O Banco Central justificou a alteração como forma de ampliar as possibilidades de uso desse tipo de conta.
Isso não transforma a conta-salário em conta corrente. Ela continua sendo uma conta com finalidade específica, ligada ao recebimento de salários e verbas semelhantes. A novidade apenas abre uma porta regulatória para esse uso pontual dentro do Pix Automático, que é um produto voltado a cobranças recorrentes e previamente autorizadas pelo pagador.
Na prática, o impacto pode ser relevante para empregados, aposentados e profissionais que organizam o mês em torno do crédito salarial. Também interessa a empresas e prestadores de serviço que recebem cobranças periódicas, porque o modelo tende a reduzir atritos operacionais e facilitar a confirmação de recebimentos.
Como o pagamento recorrente funciona na prática
O Pix Automático depende de uma autorização prévia, feita uma única vez pelo usuário, no aplicativo da instituição financeira. Depois disso, as cobranças podem ser apresentadas nas datas combinadas, conforme os parâmetros aceitos pelo cliente. O material explicativo do Banco Central sobre o Pix Automático destaca que a funcionalidade foi criada para facilitar contas recorrentes do dia a dia.
Antes de confirmar a adesão, vale conferir pelo menos cinco pontos:
- qual empresa vai receber o valor
- qual a periodicidade da cobrança
- qual o teto ou valor esperado
- como e até quando é possível cancelar
- o que acontece se não houver saldo suficiente no dia
Essa conferência é importante porque o salário costuma cobrir gastos essenciais. Se o débito automático entrar antes de aluguel, remédio, alimentação ou transporte, o consumidor pode ficar sem margem no orçamento. Em situações assim, organizar prioridades ajuda mais do que simplesmente acumular autorizações por conveniência. Quem já enfrenta aperto financeiro pode se beneficiar de conteúdos sobre renegociação segura com base na Lei do Superendividamento.
Quais cuidados o consumidor deve ter antes de autorizar débitos ligados ao salário
O principal cuidado é não tratar praticidade como se fosse segurança automática. Um débito recorrente mal configurado pode passar despercebido por meses, principalmente em serviços pouco usados, mensalidades reajustadas ou cobranças duplicadas. Quando o desconto sai da própria conta-salário, o prejuízo pode ser sentido imediatamente no caixa do mês.
Algumas medidas simples reduzem bastante o risco:
- autorize apenas despesas realmente estáveis e necessárias
- prefira começar com poucos débitos recorrentes
- ative alertas e notificações no aplicativo do banco
- revise as autorizações pelo menos uma vez por mês
- guarde comprovantes de contratação e cancelamento
- desconfie de links, mensagens e pedidos de confirmação fora do app oficial
Se houver cobrança não reconhecida, atraso indevido, duplicidade ou dificuldade de cancelamento, o consumidor pode questionar a instituição e o recebedor. Dependendo do caso, entram em cena deveres de informação, transparência e boa-fé previstos no Código de Defesa do Consumidor. Quando a cobrança parece abusiva ou se mistura com cláusulas obscuras, também pode ser útil entender como funciona a revisão de contrato bancário em cobranças problemáticas.
Cobrança híbrida com boleto e QR Code Pix passa a ter regra formal
Outra mudança importante é a formalização da chamada cobrança híbrida. Em termos simples, trata-se do documento que reúne boleto e QR Code Pix para pagamento da mesma obrigação. Essa prática já existe no mercado, mas o Banco Central definiu critérios para a convivência segura entre os dois arranjos e para evitar pagamentos indevidos ou em duplicidade. As novas regras entram em vigor em 1º de fevereiro de 2027.
Segundo a norma divulgada, essa cobrança híbrida se aplica apenas ao Pix Cobrança com vencimento. Além disso, quando o boleto for pago, o correspondente Pix Cobrança deve ser cancelado. Para o consumidor, a orientação prática é objetiva: ao receber um documento com código de barras e QR Code, faça o pagamento por apenas um dos caminhos e confirme a baixa antes de tentar novamente.
| Tema | O que muda | Quando começa |
|---|---|---|
| Pix Automático na conta-salário | Permite cobranças recorrentes autorizadas diretamente da conta-salário | 1º de julho de 2027 |
| Cobrança híbrida | Cria critérios formais para boleto com QR Code Pix | 1º de fevereiro de 2027 |
| Fundada suspeita de fraude | Amplia deveres de rejeição de chave, comunicação e revisão | Parte já em vigor, comunicação ao usuário em 1º de fevereiro de 2027 |
O que é a marcação de fundada suspeita de fraude
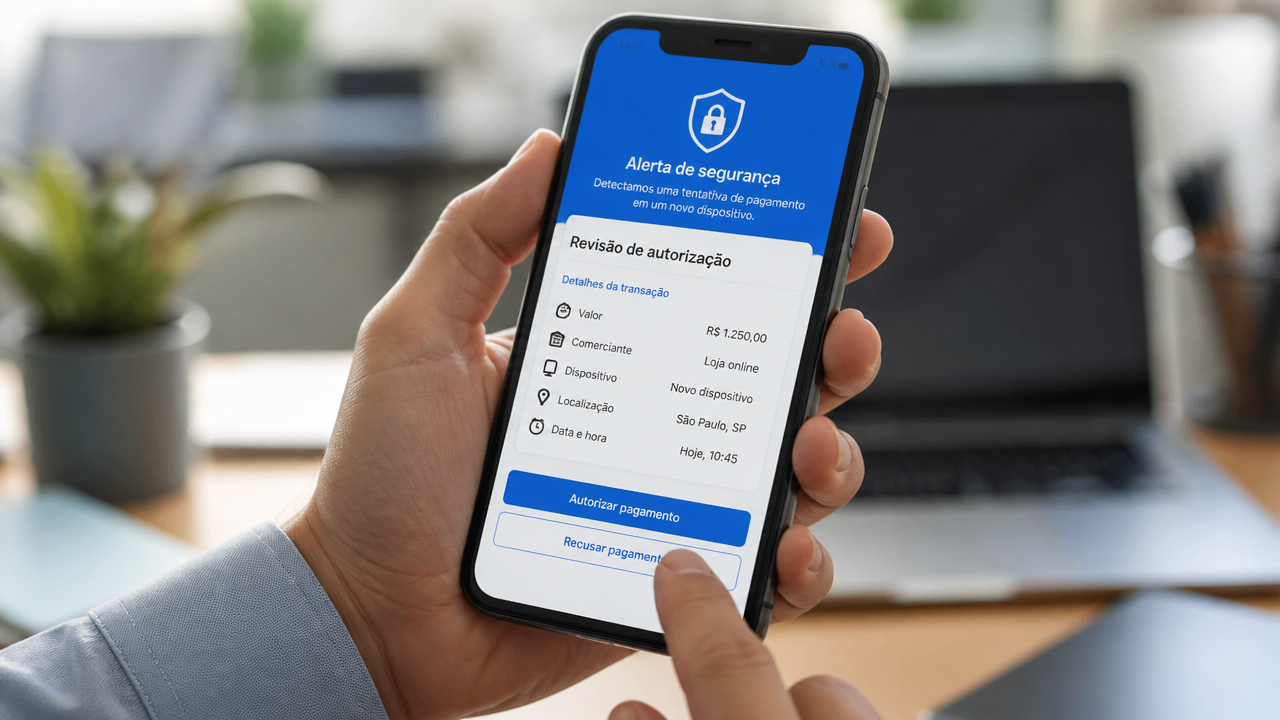
O Banco Central também deixou mais claras as obrigações das instituições em situações de fundada suspeita de fraude. Em resumo, quando houver registro ou aceitação de notificação relacionada a fraude, a instituição passa a ter deveres mais definidos, inclusive para rejeitar certos pedidos de registro de chave Pix e para tratar eventual cancelamento dessa marcação.
Para o usuário, três pontos merecem atenção imediata:
- a instituição deve comunicar a existência da marcação
- o cliente deve ser informado sobre a data e a possibilidade de revisão
- precisa existir um canal para entender os motivos e pedir reanálise
Esse detalhe é relevante porque problemas com chaves, bloqueios preventivos e restrições operacionais podem afetar a rotina financeira de pessoas físicas e empresas. Mesmo quando a notícia não trata diretamente de litígios bancários, acompanhar a regulação do sistema ajuda a prevenir conflitos maiores. Em casos de bloqueio ou retenção de valores, por exemplo, muitas dúvidas práticas se aproximam do que já explicamos sobre medidas para desbloqueio de conta bancária.
Quem pode ser mais impactado por essa mudança
Quem vive com orçamento justo tende a sentir mais os efeitos, para o bem e para o mal. De um lado, o Pix Automático pode reduzir esquecimentos e atrasos. De outro, se vários débitos forem autorizados sem controle, o salário pode chegar já comprometido com cobranças que o consumidor nem revisita mais.
Isso vale especialmente para:
- trabalhadores que recebem e usam quase todo o salário no mesmo dia
- famílias com muitas contas mensais de vencimento próximo
- pequenos empresários e autônomos que misturam fluxo pessoal e profissional
- pessoas já endividadas com empréstimos, cartão ou consignado
Nesses cenários, convém separar o essencial do acessório e acompanhar autorizações ativas. Se a vida financeira já está pressionada, um plano de reorganização pode ser mais urgente do que aderir a novas facilidades. Para entender caminhos extrajudiciais e preventivos, faz sentido conhecer estratégias de negociação segura de dívidas bancárias e materiais da Mendes Correia Advogados sobre superendividamento e reorganização financeira.
Como agir se aparecer cobrança indevida, duplicada ou difícil de cancelar
O primeiro passo é documentar tudo: prints do aplicativo, comprovantes, mensagens, protocolo de atendimento e data da autorização ou do cancelamento. Depois, registre contestação formal com a instituição financeira e com a empresa recebedora. Se houver débito em duplicidade em cobrança híbrida, destaque expressamente que a obrigação já foi quitada por um dos meios.
Quando a resposta for insuficiente, o caso pode exigir análise jurídica do contrato, dos fluxos de autorização e da conduta da instituição. Em muitos casos, um laudo pericial do contrato e das movimentações ajuda a esclarecer se houve falha operacional, cobrança abusiva ou violação do dever de informação. Na Mendes Correia Advogados, esse cuidado técnico se soma à metodologia de provisionamento bancário, que pode ser útil em negociações e na prevenção de novos conflitos, sempre conforme as particularidades de cada situação.
Em resumo, o Pix Automático na conta-salário pode ser útil, desde que usado com critério. A regra ainda tem data futura para entrar em vigor, o que dá tempo para consumidores e empresas se prepararem. Se você desconfia de descontos recorrentes, cobranças indevidas, bloqueios ou outras dificuldades no relacionamento com instituições financeiras, é possível buscar orientação jurídica individualizada pelo WhatsApp (62) 98121-7096, com atendimento em Anápolis, Goiás, e em todo o Brasil.
Perguntas frequentes
É possível ter Pix em conta-salário?
Sim, mas com limite importante. Pela regra aprovada pelo Banco Central, a conta-salário poderá ser usada para Pix Automático a partir de 1º de julho de 2027. Fora dessa hipótese específica, esse tipo de conta continua tendo uso mais restrito do que uma conta corrente comum.
Como funciona o pagamento por Pix Automático?
O usuário autoriza uma cobrança recorrente uma única vez no aplicativo da instituição financeira. Depois disso, os pagamentos podem ocorrer nas datas combinadas, dentro das condições autorizadas. Antes de aderir, vale conferir valor, periodicidade, prazo de cancelamento e limites de débito.
O Pix Automático é obrigatório?
Não. O Pix Automático depende de autorização prévia do pagador. Sem esse consentimento, a cobrança não deve ser realizada. Além disso, o consumidor precisa ter a possibilidade de cancelar a autorização no aplicativo ou pelos canais da instituição participante.
Tem algum problema deixar o dinheiro na conta-salário?
A principal cautela é evitar comprometer o salário com cobranças recorrentes mal controladas. Como a conta-salário costuma receber recursos para despesas essenciais, débitos automáticos excessivos podem apertar o orçamento. O ideal é autorizar apenas pagamentos necessários e acompanhar as notificações do banco.
Estou devendo ao banco. Eles podem pegar meu dinheiro da conta-salário?
Em muitos casos, o banco não pode simplesmente reter verbas salariais para compensar dívidas de forma automática e irrestrita. A análise depende do tipo de contrato, da origem do débito e das movimentações feitas na conta. Quando houver desconto indevido, é prudente buscar orientação jurídica para avaliar a proteção do salário e as medidas cabíveis.